当一家车企连续三个季度实现盈利,市场关注的焦点会从“亏了多少”变成“还能赚多少”。蔚来最新交出的成绩单,正让这种转变真实发生。创始人李斌曾说,季度盈利不是为了作秀,而是企业能否长期健康活下去的根基。这句话,如今正被财报数据一一验证。
李斌此前坦言,年初立下四季度盈利目标时,相信能做到的恐怕不足1%。外界的质疑声一度很大,但他始终坚持这一路径。
从持续巨亏到连续盈利,蔚来经历了什么
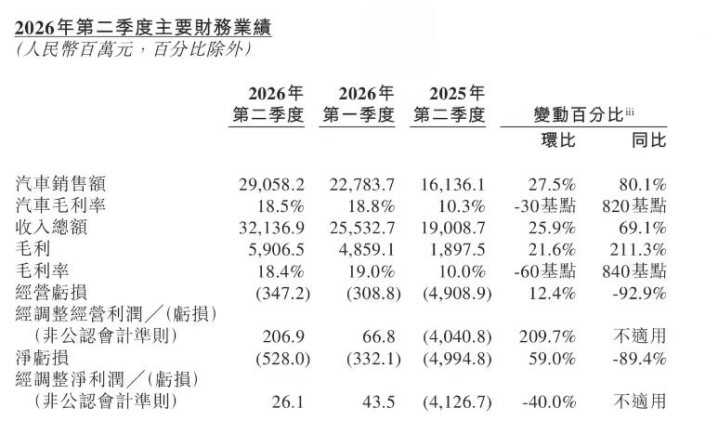
2026年二季度,蔚来总营收达到321.4亿元,同比增长69.1%;毛利59.1亿元,同比大幅增长211.3%;整车毛利率为18.5%,较一年前提升了8.2个百分点。公司经营利润为2.1亿元,已连续三个季度盈利,现金储备增至567亿元,环比增加85亿元,且已连续四个季度保持经营现金流为正。
这样的表现,与几年前形成鲜明对比。过去外界谈起蔚来财报,总会问又亏损了多少,而现在,大家更关心的是毛利率能否稳住、盈利空间还能否扩大。
关键转折:2025年四季度兑现盈利承诺
蔚来的盈利拐点出现在2025年第四季度。早在2025年一季度电话会上,李斌就提出四季度要实现盈利,并在三季度多次重申这一目标。当时的规划是月均交付冲击5万辆、整车毛利率提升至16%至17%、销售和管理费用率控制在10%左右。
最终交付量虽未完全达标,但盈利依然实现。该季度实际交付12.48万辆,月均约4.16万辆,整车毛利率却达到18.1%,创下近三年新高。营收为346.5亿元,按通用会计准则实现经营利润8.07亿元、净利润2.83亿元,经调整后经营利润达12.51亿元,这是蔚来成立11年以来首次单季盈利。不过,2025年全年仍净亏损149.43亿元,经营亏损140.41亿元。
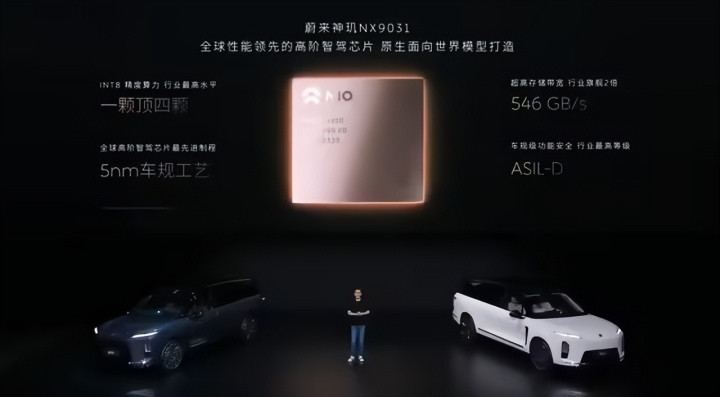
支撑该季度盈利的核心是全新ES8,该车型单季交付约3.97万辆,占季度总交付近三分之一,管理层透露其毛利率接近25%,显著拉高了整体收入和利润。此外,自研的神玑NX9031智驾芯片已搭载于多款量产车,单车可节省成本约1万元,技术投入开始转化为成本优势。
2026年一季度虽处传统淡季,交付量环比下滑33.1%至8.35万辆,营收255.3亿元,但同比仍增长112.2%,经调整净利润为4350万元,综合毛利率19%创四年新高,整车毛利率18.8%,已连续四个季度环比提升。二季度交付量回升至10.77万辆,同比增长49.4%,上半年合计营收576.7亿元,同比增长85.8%。至此,蔚来完成了从亏损到连续三季度盈利的跨越。
盈利靠什么撑住:多卖、稳赚、少花
蔚来本轮盈利并非依赖市场环境的突然好转,而是建立在三个关键变化之上。首先是销量规模的提升。二季度共交付10.77万辆,旗下蔚来、乐道、萤火虫三个品牌共同发力,4月至6月交付量分别为29356辆、37705辆和40597辆,呈逐月走高态势。三季度指引为10.8万至11.1万辆,增长势头仍在延续。
其次是盈利能力的稳固。二季度整车毛利率18.5%,一年前仅为10.3%,单车毛利由约2.3万元跃升至5万元,增幅达117%。产品结构上,蔚来品牌交付60945辆,占比56.6%;乐道29124辆,占比27.1%;萤火虫17589辆,占比16.3%。乐道占比已从一季度的16%提升至27%,即便主品牌占比下滑13.5个百分点,综合毛利率环比波动仍不足1个百分点,显示乐道的盈利能力超出预期,相比之下多数新势力品牌的毛利率仍低于15%。
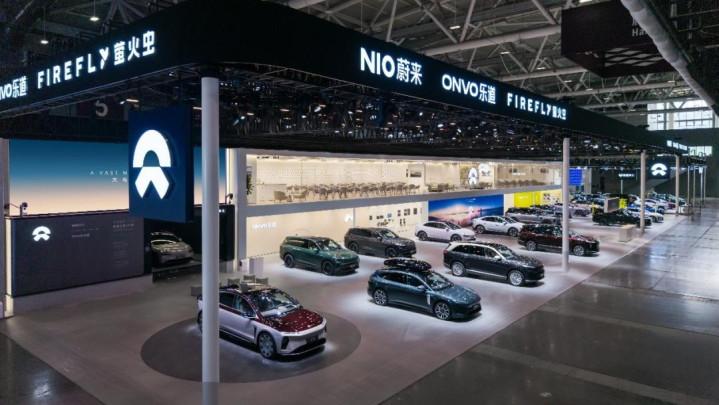
最后是费用的有效控制。2025年四季度,研发费用为20.26亿元,同比下降44.3%;销售及一般管理费用35.4亿元,同比下降27.5%。首席财务官曲玉表示,2026年季度研发投入将维持在20亿至25亿元,并通过CBU经营机制提升效率、减少无效投入。李斌也强调,未来仍会坚定投入技术与产品研发,同时加快充换电与销售服务网络建设,并持续推进以用户价值为中心的全员经营变革。
全年盈利的考验:成本压力与微薄利润的博弈
虽然已实现连续三季度盈利,但距离李斌提出的2026年全年盈利目标仍有距离。他曾在2025年四季度电话会和2026年7月的全员会上明确表示,要以40%至50%的销量增速冲击全年盈利,争取实现非通用会计准则下的全年盈利。
目前上半年经调整经营利润合计约2.74亿元,经调整净利润合计6960万元,而按通用会计准则仍分别亏损约6.56亿元和8.6亿元。对于一家半年营收近577亿元的企业而言,利润基础依然较薄,下半年需要贡献更多利润才能完成全年目标。
最大的挑战来自成本端。李斌在二季度电话会上指出,受内存、电池及大宗原材料涨价影响,二季度单车成本较2025年末已平均增加约1.4万元,下半年预计还将再增加2000至3000元。以单季约11万辆的规模计算,仅新增成本就对应2.2亿至3.3亿元,已接近甚至超过二季度2.07亿元的经调整经营利润。
为应对压力,蔚来计划守住价格体系与产品结构。三季度营收指引为332.85亿至340.51亿元,7月、8月已分别交付35934辆和35836辆,9月需完成约3.62万至3.92万辆才能达标。公司还提出四季度月均交付超4万辆,并力求三、四季度整车毛利率维持在二季度水平附近。
不过,财报发布后市场反应谨慎,蔚来美股下跌3.07%,港股盘中一度跌超6%。外界担忧盈利规模偏小、成本持续上涨以及行业价格战等因素可能影响后续表现。对此,中关村物联网产业联盟副秘书长袁帅认为,这份成绩单证明了蔚来长期投入的商业模式已进入正向循环;经济学者盘和林则表示,基本面向好为企业稳定现金流提供了支撑。要知道,蔚来在充换电基础设施上已累计投入超180亿元,只有当销量规模足够大,才能摊薄固定成本,让换电业务从成本中心转为利润中心,完成其商业闭环。连续盈利是里程碑,但能否跨过全年盈利的门槛,还要看未来两个季度的答卷。
诚利和配资提示:文章来自网络,不代表本站观点。